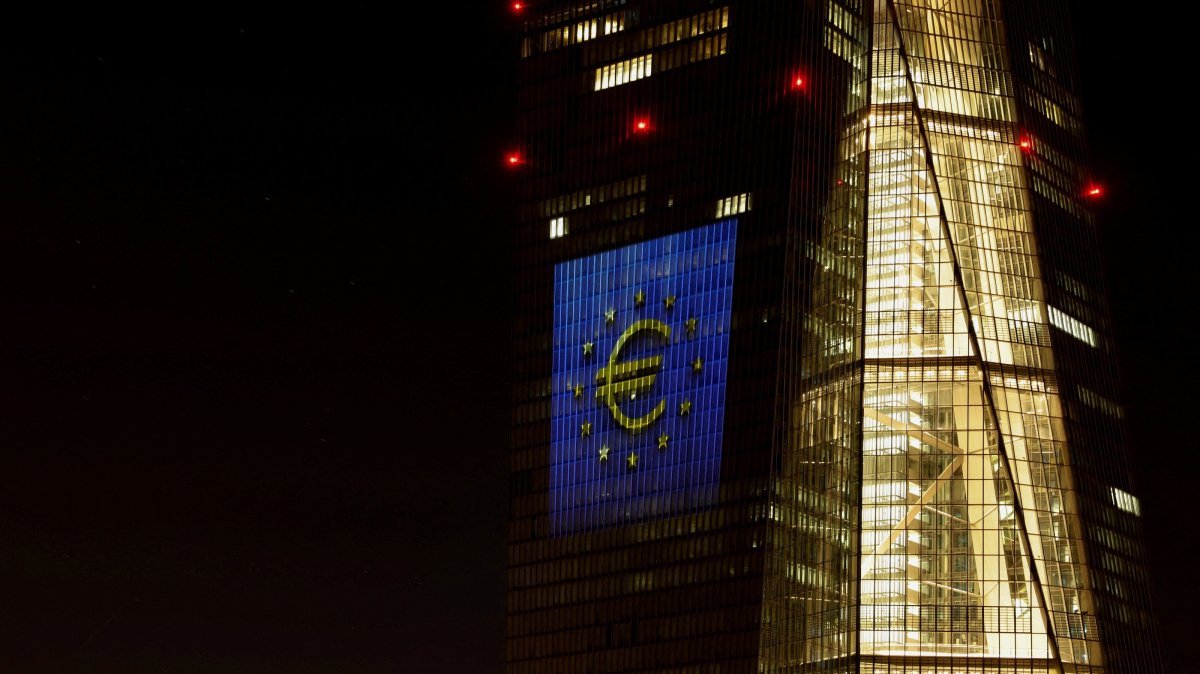
Avrupa’nın ortak para birimi euro ile işlem gören piyasalarda hükümet borçlanma maliyetlerinin artması, 15 yıl önceki borç krizinin tekrar yaşanabileceğine dair endişeleri yeniden gündeme getirdi. Ancak analistler ve yatırımcılar bu konuda panik yapmamamız gerektiğini belirtiyor; çünkü bankalar daha iyi bir hazırlık içine girdi.
Geçmişteki sarsak kamu maliyesi, bir “kıyamet döngüsü” oluşturmuştu. Hükümet borçlarındaki kayıplar, bazı durumlarda bankaları iflasa sürükleyerek devlet destekli kurtarma operasyonlarına ve bütçelerin daha da zorlanmasına yol açmıştı.
Analistler, finansman maliyetlerinin artacağını ve piyasa algılarının önemli olduğunu belirtirken, bankaların ülkelerinin mali durumlarına karşı hala savunmasız kaldığının altını çiziyor. Ancak yatırımcılar, analistler ve Reuters tarafından derlenen verilere göre, sermaye tamponlarının ve daha sıkı denetimlerin bankaların zorluklarla başa çıkmalarına yardımcı olabileceğini ifade ediyor.
Moody’s Ratings kıdemli bankacılık analisti Simon Ainsworth, “Kendinizi yerel kredi riskinden ne kadar izole edebileceğinizin bir sınırı var,” dedi. “Bankalar daha iyi bir başlangıç noktasından geliyor, ancak bağışıklıkları yok.” diye ekledi.
2010’lardaki krizden bu yana Avrupa, bankacılık denetimini yeniden yapılandırdı ve Avrupa Merkez Bankası’na müdahale etme yetenekleri kazandırdı. Bankalar ise yıllarca süren rekor karlar sayesinde savunmalarını güçlendirdi.
Bununla birlikte, hükümet borçlarına yönelik endişeler son altı haftada Avrupa bankalarının hisselerinde %10’luk bir düşüşe neden oldu. Bu durum, geniş piyasanın beş katı kadar bir düşüşü ifade ediyor ve 16 yılın zirvesine ulaşan uzun bir rallinin ardından geldi. Fransa’nın en büyük üç bankası için ise aynı dönemde düşüş %17 oldu.
Euro bölgesinin ikinci büyük ekonomisi olan Fransa, 25 yılın en yüksek borç maliyetleri ile sosyal huzursuzluk ve 2027 başkanlık seçimleri öncesinde sağcı ve solcu adayların anketlerde önde olmasıyla fırtınanın merkezinde yer alıyor.
Bankalar, devlet tahvillerini risk içermeyen varlıklar olarak değerlendirme yetkisine sahip. Bu varlıklar, düzenleyici likidite gereksinimlerine katkıda bulunuyor ve merkez bankalarından ve diğer kredi verenlerden borç almak için teminat olarak kullanılıyor. Euro bölgesi bankalarının net devlet tahvili varlıkları, kriz sonrası iki katına çıkarak Haziran sonu itibarıyla 4.3 trilyon euroya (4.8 trilyon dolar) ulaştı.
Ancak bankaların sermaye tamponları daha fazla arttı ve bu durum, devlet tahvili sahipliğinin bankaların potansiyel kayıpları karşılamak için tuttukları sermayeye oranını 2013’teki 2.7 düzeyinden 2.5’in altına düşürdü. Oran ne kadar düşükse, bankaların düşen devlet tahvili fiyatlarından zarar görme kabiliyeti o kadar artıyor.
Axiom Alternative Investments Baş Yatırım Sorumlusu David Benamou ve WisdomTree hisse stratejisti Aneeka Gupta, büyük Fransız bankalarının yerel borca maruz kalmalarının en kaliteli sermayelerinin yaklaşık %15 ile %30’u arasında olduğunu hesapladı. Bu oran, 2011-2012 yıllarında krizden etkilenen İtalya’daki bankaların %100’ün üzerinde maruz kaldığı seviyeden daha düşük kaldı.
Yine de, düşen devlet tahvili fiyatları (getirilerle ters hareket eder) bankaların zarar görmesine neden olabilir; çünkü eğer kredi verenler tahvillerinin defter değerlerini piyasa fiyatlarına uyum sağlamaları veya nakit ihtiyaçları için satmaları gerekiyorsa, bu durum kayıp yaratır. Hükümet tahvillerinin risk içermeyen statüsünün kaldırılması veya konsantrasyon limitleri getirme önerileri şu ana kadar başarısız oldu. Ancak Avrupa Komisyonu, banka sektörünü güçlendirmek için gereken adımlar arasında devlet tahvili portföylerinin daha fazla çeşitlendirilmesini de içeriyor ve önerilerini 2027’nin başında sunacak.
Somut kurallar olmaksızın bile, ECB euro bölgesi bankalarını kendi ülkelerinin borçlarına maruz kalmalarını azaltmaları yönünde teşvik etti. 2026 ortasında, yerel devlet tahvili varlıkları toplamın %41’ini oluştururken, bu oran 2013’te %50’nin üzerindeydi. Ayrıca, bankalar tahvillerinin maliyetle değerlemesini %60’a çıkardı; bu da piyasa fiyatları düştüğünde zarar kaydedilmemesine olanak tanıyor.
Bankalar, tahvilleri “vadesine kadar tutulacak finansal varlıklar” olarak sınıflandırarak, ancak satılma zorunluluğu olmadığı sürece, içerideki zararları kaydetmekten kaçınabiliyor. Moody’s analisti Ainsworth, bu riskin azaldığını çünkü kredi verenlerin günümüzde daha az kısa vadeli finansman kullandıklarını belirtti. Ancak Morningstar DBRS analisti Maria Rivas, bankalar için kritik sorunun, yatırımcıların kaydedilmemiş zararlar taşıyan portföyleri nasıl gördüğü olduğunu ifade etti. Rivas, “Eğer bu geçici bir durumsa, yatırımcı duyarlılığını önemli ölçüde etkilememelidir. Ancak bu durum uzun sürerse, risk algısını olumsuz etkileyebilir,” dedi.
Yunan Bankası Piraeus’un CEO’su Christos Megalou, devlet tahvillerinde daha fazla volatilite bekliyor ancak bunun bir krize dönüşebileceği riskini küçümsüyor. Yunanistan şu anda borçlarını, Birleşik Krallık’ın bugün borçlandığı faiz oranlarının altında ödüyor. Megalou, “Fransa, şu anda Yunanistan’ın o zamanlar bulunduğu durumdan çok farklı bir konumda,” dedi. “Fransa çok büyük bir ekonomi ve bu nedenle birçok tetikleyiciye sahip.” Bankaların regulatorler ve politika yapıcılarla birlikte azami önlemler aldığını belirten Megalou, “En olası senaryo, benzer bir büyük sorunla karşılaşmayacağımızdır,” dedi.
Bununla birlikte, artan devlet tahvili getirileri, bankaların finansman maliyetlerini doğrudan artırarak olumsuz etkileyebilir. Fransız bankaları AB’de en büyük toptan borç çıkarıcıları oldukları için, sürekli daha yüksek getiriler, yeniden finansman yaptıklarında her seferinde “para maliyetlerini artırır ve bu da bu maliyetlerin birikmesine neden olur,” diye ekledi Gupta. Kimliği gizli tutmak şartıyla konuşan eski bir kıdemli bankacılık denetçisi de bu değerlendirmeye katılıyor. Bankalar, fonlama baskılarının bir yansıması olarak mevduatlar için daha agresif bir şekilde rekabet ediyor ve sektörün geleceği büyük ölçüde algılara bağlı kalacaktır, diyor uzman.