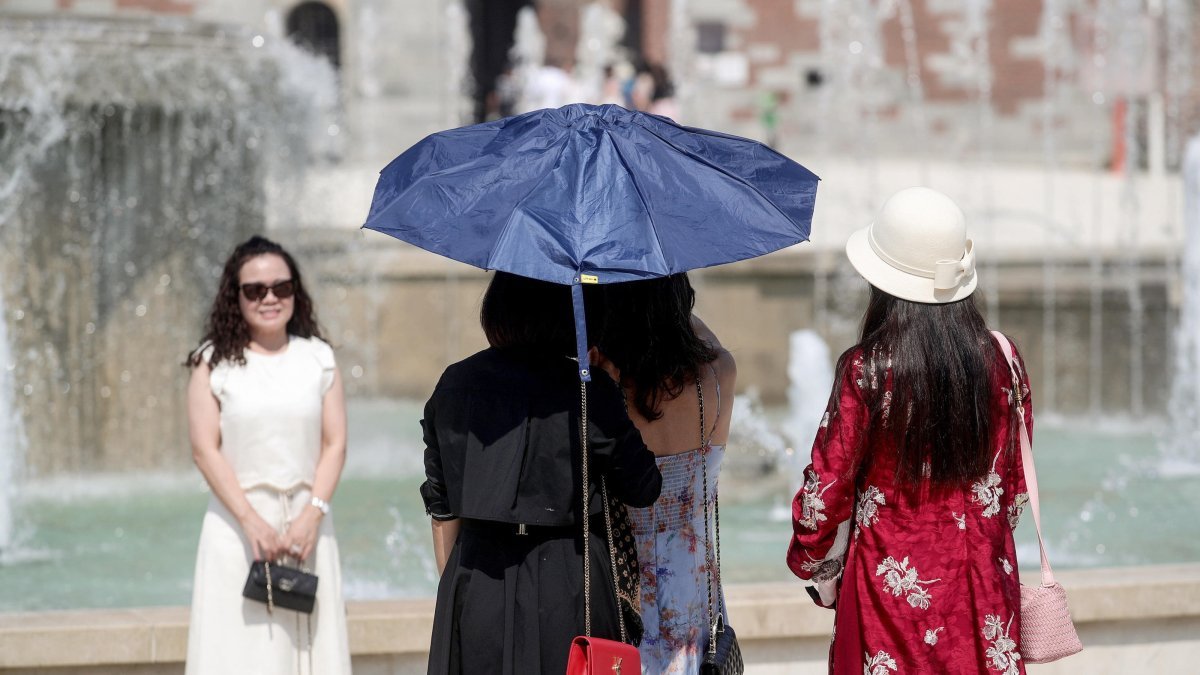
İtalya’nın kuzeyindeki Padova şehrinin kafeleri, bir yüzyıldan fazladır akşamüstü aperitif için müşterilerini ağırlamaya alışkındı. Ancak, Avrupa’nın beşinci kez sıcak hava dalgasıyla boğuştuğu bu yaz, geleneksel 18:00-19:00 saatleri kaybolurken, insanlar klimalı kapalı alanlara yöneldi ve bu durum birçok işletmenin satışlarını olumsuz etkiledi.
Aşırı sıcak, genellikle geleneksel iş kesintisi sigortalarının kapsamı dışında kalıyor. Bu da Avrupa genelinde şirketlerin büyüyen bir koruma açığı ile karşı karşıya kalmasına neden oluyor. Moody’s’in verilerine göre, geçen yaz yaşanan Avrupa’daki sıcak hava dalgaları, 43 milyar euro (50 milyar dolar) ekonomik kayba neden olurken, sigorta ödemeleri yalnızca yaklaşık 500 milyon euro seviyesinde kaldı.
Padova’da, aperitif saatleri artık geç başlıyor. APPE Padova Başkanı Federica Luni, “Dış mekan oturma alanları, teraslar, dış alanlar … kullanılmadan ve boş kalıyor” dedi. Yaklaşık 600 konaklama işletmesini kapsayan bir anket, işletmelerin yüzde 80’inin sıcak hava dalgası sırasında yaklaşık yüzde 20 oranında ciro kaybı yaşadığını gösterdi.
Sıcak hava dalgaları, Avrupa ekonomisi üzerinde giderek daha fazla olumsuz etki yaratıyor. Üretkenliği azaltırken, tüketici harcamalarını kısıtlıyor ve işletme maliyetlerini artırıyor. Sigortacılar, bu tür kayıpları karşılamada zorlanıyor, çünkü genellikle doğrudan fiziksel zararlardan ziyade dolaylı operasyonel kesintilerden kaynaklanıyor.
Aşırı sıcak, kıtanın en hızlı ısınan bölgesi olan Avrupa için önemli bir risk oluşturuyor. 11 Ağustos’ta Reuters İklim İzleyici verilerine göre, Batı Avrupa’daki ortalama sıcaklık, 1961-1990 yılları ortalamasının neredeyse 10 derece Celsius (18 derece Fahrenheit) üzerinde kaydedildi. Verilen bilgiler, 35% oranında şirketin sıcak hava dalgalarını risk faktörü olarak tanımladığını gösteriyor.
Bu nedenle, sigortacılar, sıcaklık belirli bir eşiği aştığında otomatik olarak ödeme yapan parametrik ürünlere yönelmeye başladı. Geleneksel tazminat bazlı sigortaların aksine, bu tür poliçeler uzun bir kayıp düzenleme süreci gerektirmiyor. 2031 yılına kadar parametrik sigorta pazarının 7.93 milyar dolara ulaşması bekleniyor. Zaten tarım sektöründe kullanılan bu poliçelerin, ulaşım ve iş gücü koruma gibi diğer alanlara da genişletilmesi öngörülüyor.
Marsh’tan Surminski, “Kaybı adreslemek yerine, kaybı önlemek için harekete geçin” diyerek, şirketlerin sıcak hava dönemlerine dayanıklı hale gelmek için klima teknolojilerine yatırım yapmaları, iş yerlerini yeniden tasarlamaları ve tedarik zincirlerini stres testine tabi tutmaları gerektiğini belirtti.