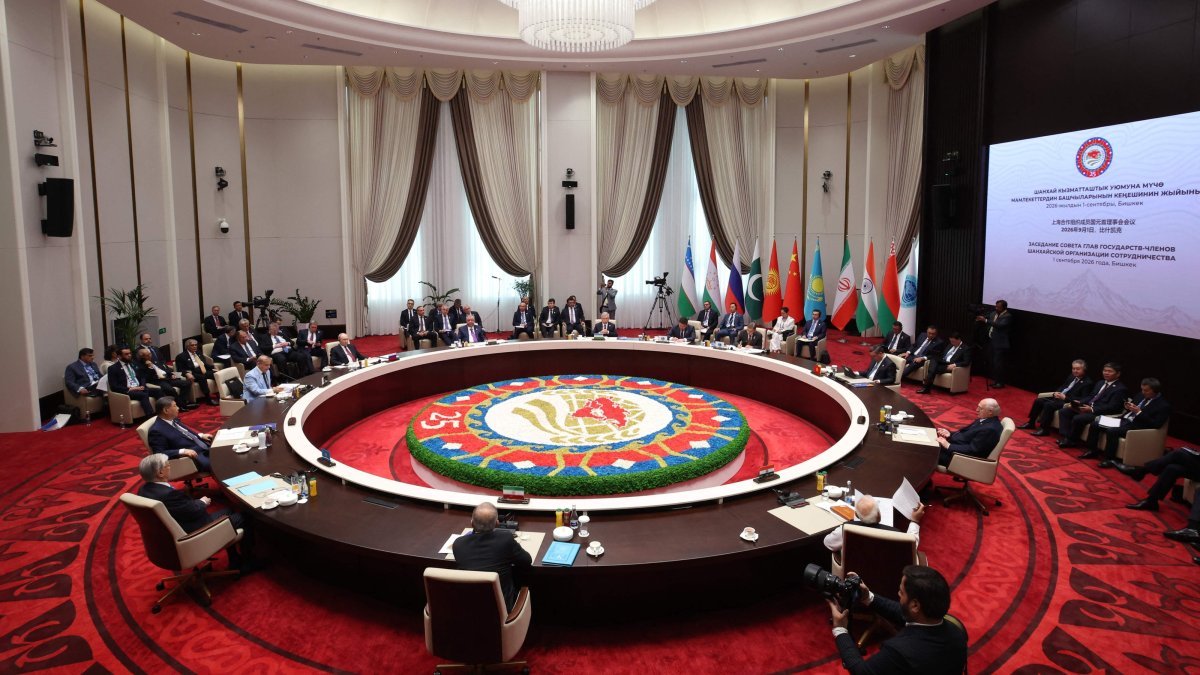
Rusya’nın petrol ve doğalgazdaki önemli rolü, Kazakistan ve Özbekistan’ın hidrokarbon kaynakları, Kırgızistan’ın hidroelektrik potansiyeli, İran’ın enerji kaynakları ve Çin’in yüksek enerji talebi aynı coğrafyada giderek daha fazla örtüşmeye başlıyor. Bu durum, enerji kaynaklarının iki taraflı anlaşmaların ötesinde, daha entegre bir bölgesel yapı içinde değerlendirilmesi ihtimalini gündeme getiriyor. 1 Eylül’de Bişkek’te yapılan Şanghay İşbirliği Örgütü (ŞİÖ) zirvesi, bu dönüşüm için önemli bir platform sağladı. Türkiye’nin ŞİÖ diyalog ortağı olarak katılımı, bu platformun Ankara için özellikle enerji güvenliği ve Avrasya’daki enerji koridorlarının geleceği açısından önemini artırıyor.
Bişkek zirvesi, on yıldan fazla bir süredir gelişen bir sürecin devamı niteliğinde. Bu süreç, 2013 yılında enerji üreticileri, tüketicileri ve transit ülkeler arasında koordinasyonu artırmayı hedefleyen Enerji Kulübü’nün kurulmasıyla resmi bir şekil aldı. ŞİÖ içinde Rusya, İran, Kazakistan ve Özbekistan önemli enerji üreticileri konumundayken, Çin ve Hindistan dünyanın en büyük enerji tüketicileri arasında yer alıyor. Bu durum, enerji arzı ve talebinin aynı siyasi platformda buluştuğu geniş bir yapı oluşturuyor. ŞİÖ’nün enerji gündemi, yıllardır enerji güvenliğine, ticarete ve altyapı işbirliğine odaklanıyordu. 2024 yılında 2030’a kadar enerji işbirliğini geliştirecek bir stratejinin benimsenmesiyle bu gündem daha net bir çerçeve kazandı. 2025 yılında bir yol haritası üzerinde çalışma başladı. 2026 Haziran’daki enerji bakanları toplantısında üye devletler, bir ŞİÖ Enerji Konsorsiyumu kurulması konusundaki çalışmalara devam etme kararı aldı. Bişkek zirvesi, bu sürecin devamını sağladı.
Rusya, bu dönüşümün en belirgin örneğini teşkil ediyor. Ukrayna’daki savaş sonrası Avrupa enerji pazarındaki önemli payını kaybeden Moskova, petrol ihracatı yönünde Asya’ya kaymasını hızlandırdı. Avrupa’nın, Rusya’nın ham petrol ve kondensat ihracatındaki payı 2020 yılında %51 iken, 2025’in ilk yarısında %11’e düştü. Asya, Rus petrolü için ana pazar haline geldi. Doğalgazda yaşanan kayma ise yavaş gerçekleşti çünkü gaz ticareti büyük ölçüde boru hattı altyapısına bağımlı. Rusya’nın Avrupa’ya olan boru hattı kapasitesi, Çin ve diğer Asya pazarlarına doğrudan erişim sağlamıyor. Bu nedenle Avrupa’da kaybedilen hacimler hızlı bir şekilde yeniden yönlendirilemedi. Moskova bu nedenle Çin’e yeni boru hattı kapasitesi oluşturmaya odaklandı. 2025 yılında Güç Boru Hattı üzerinden Çin’e yapılan doğalgaz teslimatları 38.8 milyar metreküpe ulaştı. Planlanan Baykal Gücü boru hattının ise yılda 50 milyar metreküpe kadar ilave kapasite sağlaması bekleniyor.
İran ise farklı bir enerji tablosu sunuyor. Dünyanın en büyük petrol ve doğalgaz rezervlerinden bazılarına sahip olmasına rağmen, enerji ihracatını artırmak için gerekli uluslararası finansman, teknoloji ve altyapıya erişimde ciddi kısıtlamalarla karşı karşıya. Doğalgaz, bunun en belirgin örneği. İran’ın doğalgaz ihracı büyük ölçüde komşu ülkelerle olan boru hattı ticaretine dayanıyor ve ülkenin şu anda işletmeye alınmış bir sıvılaştırılmış doğalgaz (LNG) ihracat altyapısı yok. İran LNG ve Pers LNG gibi projeler önerilmiş olsa da, ticari ölçekli işletmeye alınamadı. Yüksek iç tüketim, ihracaat için mevcut gaz miktarını da sınırlıyor. Irak ile yapılan uzun vadeli sözleşmeler yüksek nominal kapasiteler içerse de, mevcut teslimatlar genellikle bu seviyelerin altında kalıyor. 2026’da Hürmüz Boğazı çevresinde yaşanan çatışmalar ve ABD’nin deniz ablukası, bu modeli ciddi şekilde bozdu. İran’ın ham petrol yüklemeleri Mart’ta yaklaşık 2 milyon varil/gün iken, Ağustos’ta 220,000 ile 255,000 varil/gün arasında düştü. Bu da İran’ın enerji kaynakları ile bunları küresel pazarlara ulaştırma becerisi arasındaki farkı ortaya koyuyor.
Çin’in durumu ise diğer iki ülkeden farklı. Hem dünyanın en büyük enerji tüketicilerinden biri hem de Rusya ve İran enerjisinin önemli bir alıcısı konumda. Pekin’in avantajı büyük talep pazarının ötesine geçiyor. Çin, depolama kapasitesi, boru hatları, LNG terminalleri, rafinaj altyapısı ve stratejik petrol rezervleri üzerine kurulu çok katmanlı bir enerji güvenliği sistemi inşa ediyor. Doğalgazda, Çin hızlı bir şekilde depolama kapasitesini genişletti. 2025 sonunda yer altı doğalgaz depolama tesislerinin çalışma gazı kapasitesi 31.5 milyar metreküpe ulaştı. Bu, boru hattı kesintileri veya ani LNG tedarik şoklarında önemli bir esneklik sağlıyor. ABD Enerji Bilgi İdaresi’ne (EIA) göre, Çin’in stratejik ham petrol stokları 2025 sonunda yaklaşık 1.4 milyar varile ulaştı. Bu nedenle Çin, yalnızca büyük bir enerji ithalatçısı olarak değerlendirilmemeli. Depolama kapasitesi, rafinaj sistemi, LNG altyapısı ve geniş tedarik ağı, onu küresel arz şoklarına karşı daha dayanıklı hale getiriyor. Rusya ve İran’dan gelen petrol ve doğalgaz, bu enerji güvenliği mimarisinin önemli bileşenlerini oluşturuyor.
ŞİÖ ülkelerinin enerji sistemleri üretim yapıları, fiyat mekanizmaları, devlet müdahalesi, altyapı ve dış ticaret politikaları açısından önemli ölçüde farklılık gösteriyor. Çin’in enerji güvenliği yaklaşımı, Rusya’nın ihracat stratejisi ve İran’ın yaptırım ortamı aynı çerçevede değerlendirilemez. Kısa vadede ortak bir enerji piyasası ya da üretim kotası mekanizması oluşturmak bu nedenle gerçekçi görünmüyor. Ancak önerilen ŞİÖ Enerji Konsorsiyumu somut bir koordinasyon mekanizmasına dönüşürse, örgüt enerji piyasalarında daha görünür bir aktör haline gelebilir ve Avrasya’nın enerji altyapısının koordinasyonunda güçlü bir rol oynayabilir.